Giải mã hình thức vay bằng cavet ô tô
Ưu điểm của hình thức vay bằng cavet ô tô là đem lại khoản tiền "vừa đủ" giúp các chủ doanh nghiệp nhỏ và siêu nhỏ, hộ kinh doanh cá thể giải quyết khó khăn tài chính trước mắt mà vẫn giữ lại chiếc xe để đi lại. Song nhiều người vẫn thắc mắc hình thức vay này khác gì vay thế chấp ô tô tại ngân hàng, ưu nhược điểm và sự phù hợp của từng cách vay?
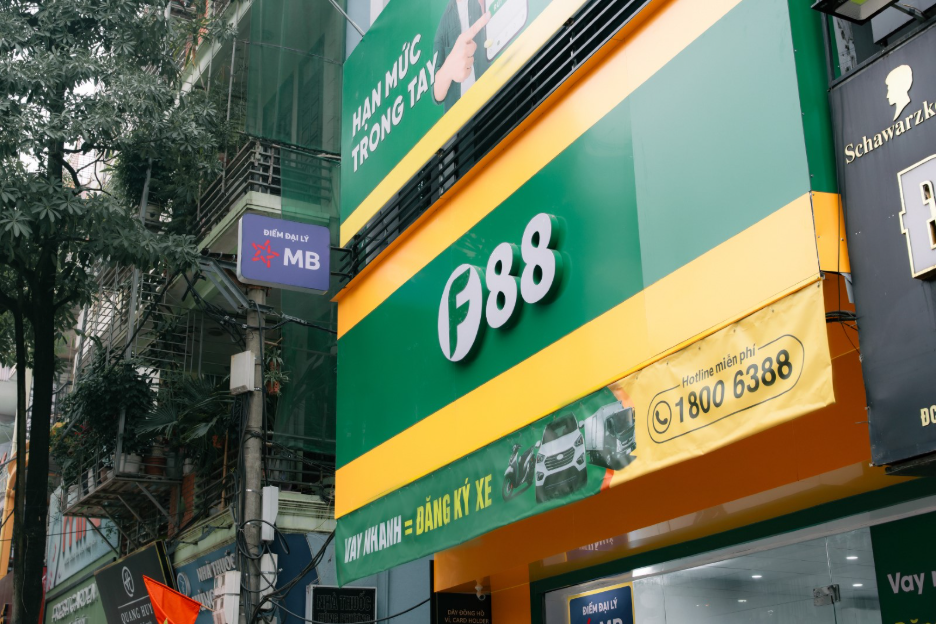
Khoản tiền "vừa đủ" được nhắc tới ở trên là 100 - 300 triệu đồng, tương đương 80% giá trị chiếc xe nếu vay bằng cavet ô tô tại F88 - doanh nghiệp đầu tiên triển khai rộng khắp hình thức cầm cố tài sản nhưng cho khách hàng mượn lại để sử dụng. Việc vay vốn cũng rất thuận tiện, chỉ 15 - 30 phút sau khi làm thủ tục vay là đã nhận được tiền, không cần chứng minh thu nhập, không xét nợ xấu, không yêu cầu bất cứ điều kiện liên quan nào, miễn là chiếc xe cầm cố là tài sản chính chủ.
 |
Từ phía người vay, lợi ích là khá rõ ràng, vừa nhanh chóng nhận được số tiền mình cần để bổ sung vốn gấp nhằm nhập hàng hóa nguyên vật liệu, trả lương nhân viên, sửa chữa nhà xưởng, khắc phục hậu quả thiên tai... vừa giữ lại được chiếc xe để đi lại, mưu sinh mà không chịu bất cứ giới hạn hay tốn phí mượn lại tài sản. Với doanh nghiệp nhỏ, siêu nhỏ hoặc những tài xế công nghệ, chiếc xe không chỉ là tài sản mà còn là "cần câu cơm" thì cách vay này là phù hợp, giúp cuộc mưu sinh không bị xáo trộn.
Về lý thuyết, khi tài sản đảm bảo là xe ô tô, khách hàng có thể vay ở nhiều nơi, đặc biệt là vay thế chấp tại ngân hàng. Tuy nhiên, khi vay thế chấp, khách hàng phải đáp ứng nhiều điều kiện khác như chứng minh thu nhập ổn định, xét nợ xấu, thậm chí cần có kế hoạch sử dụng vốn... mà chỉ cần không đáp ứng đầy đủ một trong những điều kiện đó, sẽ không thể vay được vốn. Nhưng ngay cả khi đáp ứng được các điều kiện đó, thời gian giải ngân cũng bị xem là một giới hạn khi cần từ 1-3 ngày làm việc, người vay mới nhận được tiền.
Ngoài điều kiện vay và thời gian giải ngân, vay bằng cavet ô tô và vay thế chấp ô tô còn nhiều điểm khác biệt. Đầu tiên là khi duyệt vay thế chấp, các ngân hàng có xu hướng ưu tiên các khoản vay để mua mới ô tô hơn là cho vay dựa trên chiếc xe đã qua sử dụng và nếu có cho vay chỉ nhận xe mới, có thời gian sử dụng dưới 5 năm. Trong khi đó, các đơn vị cho vay cầm cố như F88, doanh nghiệp sở hữu gần 1.000 cửa hàng trên toàn quốc, lại sẵn sàng duyệt vay bằng cavet ô tô, đặc biệt là không giới hạn số năm sử dụng. Một số nguồn tin khẳng định năm 2025, F88 ghi nhận tổng cộng 34.710 ô tô được khách hàng cầm cố, tăng gấp 2,4 lần so với năm trước đó. Một số người cho rằng số lượng ô tô được cầm cố tại F88 đã vượt số lượng ô tô vay thế chấp tại một số ngân hàng tầm trung, dao động trong khoảng 10.000 - 20.000 xe.
 |
Khác biệt tiếp theo là về thời gian và lãi suất vay. Tại các ngân hàng, thời gian vay trung bình là 36 tháng và tối đa là 5 năm. Trong khi đó, tại F88, thời gian vay trung bình là 12 tháng, tối đa là 18 tháng. Nhưng lãi suất vay của hai hình thức thì chênh lệch khá rõ. Lãi suất vay thế chấp ngân hàng vào khoảng 12 - 15%/năm, tùy quy định từng thời kỳ. Lãi suất vay cầm cố tại F88 là 1,6%/tháng, tương đương 19,2%/năm. Cả hai mức lãi trên đều chưa tính các khoản thuế, phí có thể phát sinh. Riêng F88, họ chủ động công bố hai khoản phí sẽ thu là phí quản lý tài sản và phí quản lý khoản vay. Tính tổng cộng hai khoản phí này, mức lãi suất sẽ tăng lên ngang bằng lãi vay tại các công ty tài chính tiêu dùng song vẫn thấp hơn mức lãi cố định 3.000đ/triệu/ngày, tương đương 109%/năm, mà một số cửa hàng cầm đồ nhỏ lẻ, tự phát đang áp dụng. Lý giải về sự khác biệt lãi suất này, nhiều chuyên gia cho rằng việc cho vay cầm cố thường đối diện với mất vốn cao hơn so với vay thế chấp do điều kiện vay đơn giản nên việc thu lãi phí cao hơn là có thể lý giải được.
Tuy nhiên, hai hình thức vay này lại có điểm chung là sau khi giải ngân, cả ngân hàng và F88 sẽ cùng cấp cho khách hàng giấy đi đường trong đó xác nhận cavet xe bản gốc đang được đơn vị lưu giữ hợp pháp theo thẩm quyền và kèm theo một bản photo cavet có công chứng. Trong trường hợp chủ xe bị yêu cầu xuất trình giấy tờ, hai loại giấy này sẽ được dùng thay thế cavet xe bản gốc và được cơ quan chức năng chấp thuận.
Từ những sự giống và khác nhau trên, một số chuyên gia đã đưa ra lời khuyên chỉ vay bằng cavet ô tô khi cần tiền gấp để giải quyết khó khăn trước mắt nhưng chủ động được dòng tiền trong ngắn hạn để trả nợ sớm. Còn vay thế chấp phù hợp với những người cần vốn đầu tư trong dài hạn và có thể đáp ứng được các điều kiện "khó" như đã nói ở trên.


Ý kiến bạn đọc