Quản lý chi phí nguyên liệu và chất đốt của hộ kinh doanh ăn uống quy mô nhỏ
Với hộ kinh doanh ăn uống quy mô nhỏ, nguyên liệu và chất đốt chiếm phần lớn chi phí hằng ngày và có giá thay đổi theo thị trường. Bài viết trình bày cách theo dõi giá đầu vào, tính giá vốn từng món và tách tiền kinh doanh khỏi tiền sinh hoạt của gia đình.
1. Theo dõi chi phí chất đốt trong giá vốn hằng ngày
Quán cơm, tiệm bánh hay xe đồ ăn của một gia đình đều dùng gas hằng ngày để nấu nướng. Chất đốt không nằm trong công thức món ăn nên dễ bị bỏ qua khi tính giá vốn, trong khi tổng chi phí cả tháng lại là khoản đáng kể đối với hộ kinh doanh có quy mô nhỏ.
Giá gas bán lẻ trong nước phụ thuộc vào giá khí hóa lỏng thế giới, tỷ giá, chi phí nhập khẩu, vận chuyển và hệ thống phân phối tại từng địa phương. Thói quen xem giá gas hôm nay khi đặt bình mới giúp chủ hộ biết khoản chi sắp tới, đồng thời so sánh được mức giá giữa các đại lý trong khu vực để chọn nơi cung cấp phù hợp.
Để đưa chi phí này vào giá vốn, chủ hộ có thể ghi lại số bình dùng trong một tháng, nhân với giá mua trung bình, rồi chia cho số suất ăn hoặc sản phẩm đã bán. Kết quả là phần chi phí chất đốt tính trên mỗi suất, có thể cộng thẳng vào giá vốn của từng món. Khi giá gas thay đổi, chủ hộ chỉ cần cập nhật lại phép tính này mà không phải tính lại toàn bộ.
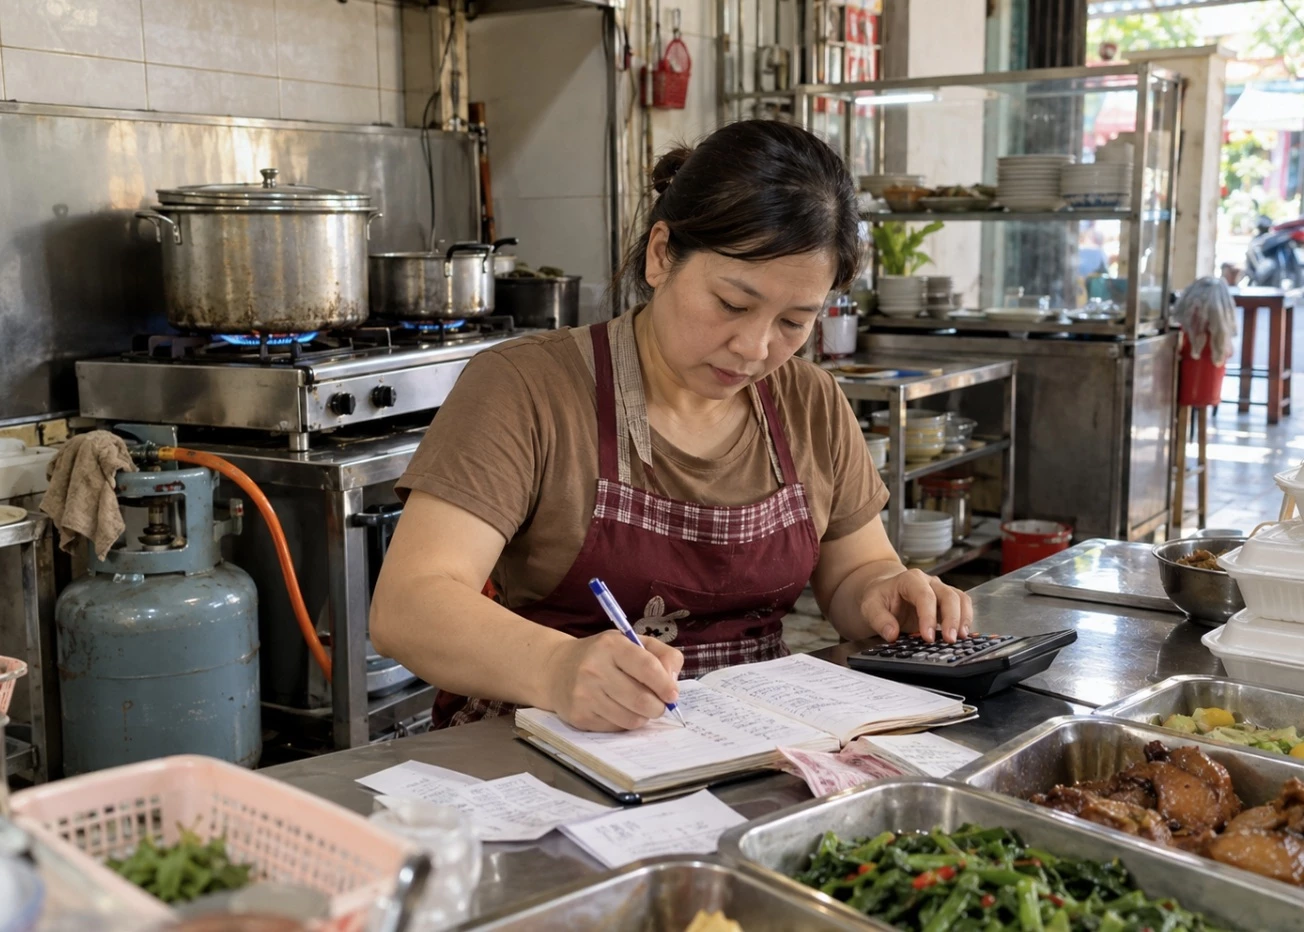 |
Ghi lại số bình gas dùng mỗi tháng giúp chủ hộ tính được chi phí chất đốt trên từng suất ăn.
Việc theo dõi đều đặn cũng giúp nhận ra những thay đổi trong thói quen sử dụng. Nếu lượng gas tăng đột ngột trong khi số suất bán ra không đổi, chủ hộ có thể kiểm tra lại bếp, ống dẫn hoặc cách nấu để tìm ra nguyên nhân, từ đó kiểm soát chi phí tốt hơn.
2. Tính giá vốn món ăn theo giá gia vị và nguyên liệu
Nguyên liệu là khoản chi lớn nhất của hộ kinh doanh ăn uống, trong đó gia vị tuy chiếm tỷ trọng nhỏ nhưng được dùng ở hầu hết món. Hồ tiêu là ví dụ quen thuộc: giá trong nước thay đổi theo sản lượng của các nước sản xuất lớn, thời tiết, tiến độ thu hoạch, nhu cầu tiêu thụ và tỷ giá, vì loại nông sản này giao dịch chủ yếu bằng USD.
Khi nhập gia vị với số lượng lớn, chủ hộ thường quan tâm đến giá hồ tiêu hôm nay để chọn thời điểm mua phù hợp. Những thời điểm giá thấp có thể là cơ hội dự trữ thêm cho một đến hai tháng, miễn là điều kiện bảo quản đảm bảo chất lượng và lượng dự trữ không vượt quá khả năng sử dụng.
Để tính giá vốn từng món, chủ hộ lập bảng định lượng: mỗi món cần bao nhiêu gram từng loại nguyên liệu và gia vị, giá mua tương ứng, từ đó tính ra tổng chi phí cho một suất. Bảng này nên được cập nhật khi giá nguyên liệu chính thay đổi đáng kể, chẳng hạn mỗi tháng một lần hoặc khi đổi nhà cung cấp.
Sau khi có giá vốn, chủ hộ so sánh với giá bán để biết biên lợi nhuận của từng món. Món có biên thấp có thể được điều chỉnh khẩu phần, thay đổi nguyên liệu phụ hoặc điều chỉnh giá bán. Nhờ có số liệu cụ thể, quyết định điều chỉnh dựa trên tính toán thay vì ước lượng cảm tính.
3. Tách tiền kinh doanh khỏi tiền sinh hoạt và lập quỹ dự phòng
Hộ kinh doanh ăn uống thường thu tiền mặt hoặc chuyển khoản hằng ngày, và các khoản này dễ bị trộn với tiền chi tiêu của gia đình. Khi hai nguồn tiền nằm chung, chủ hộ khó biết thu nhập thực của hoạt động kinh doanh, cũng như khó đánh giá khoản nào đã dùng cho nguyên liệu, khoản nào cho sinh hoạt.
Cách xử lý phổ biến là mở tài khoản riêng cho hoạt động kinh doanh. Toàn bộ doanh thu được đưa vào tài khoản này, các khoản mua nguyên liệu, gas, thuê mặt bằng được thanh toán từ đó. Hằng tháng, chủ hộ tự chuyển một khoản cố định sang tài khoản cá nhân, đóng vai trò như mức thu nhập của mình. Khoản chuyển này được xác định sau khi trừ chi phí, thuế và phần dự phòng.
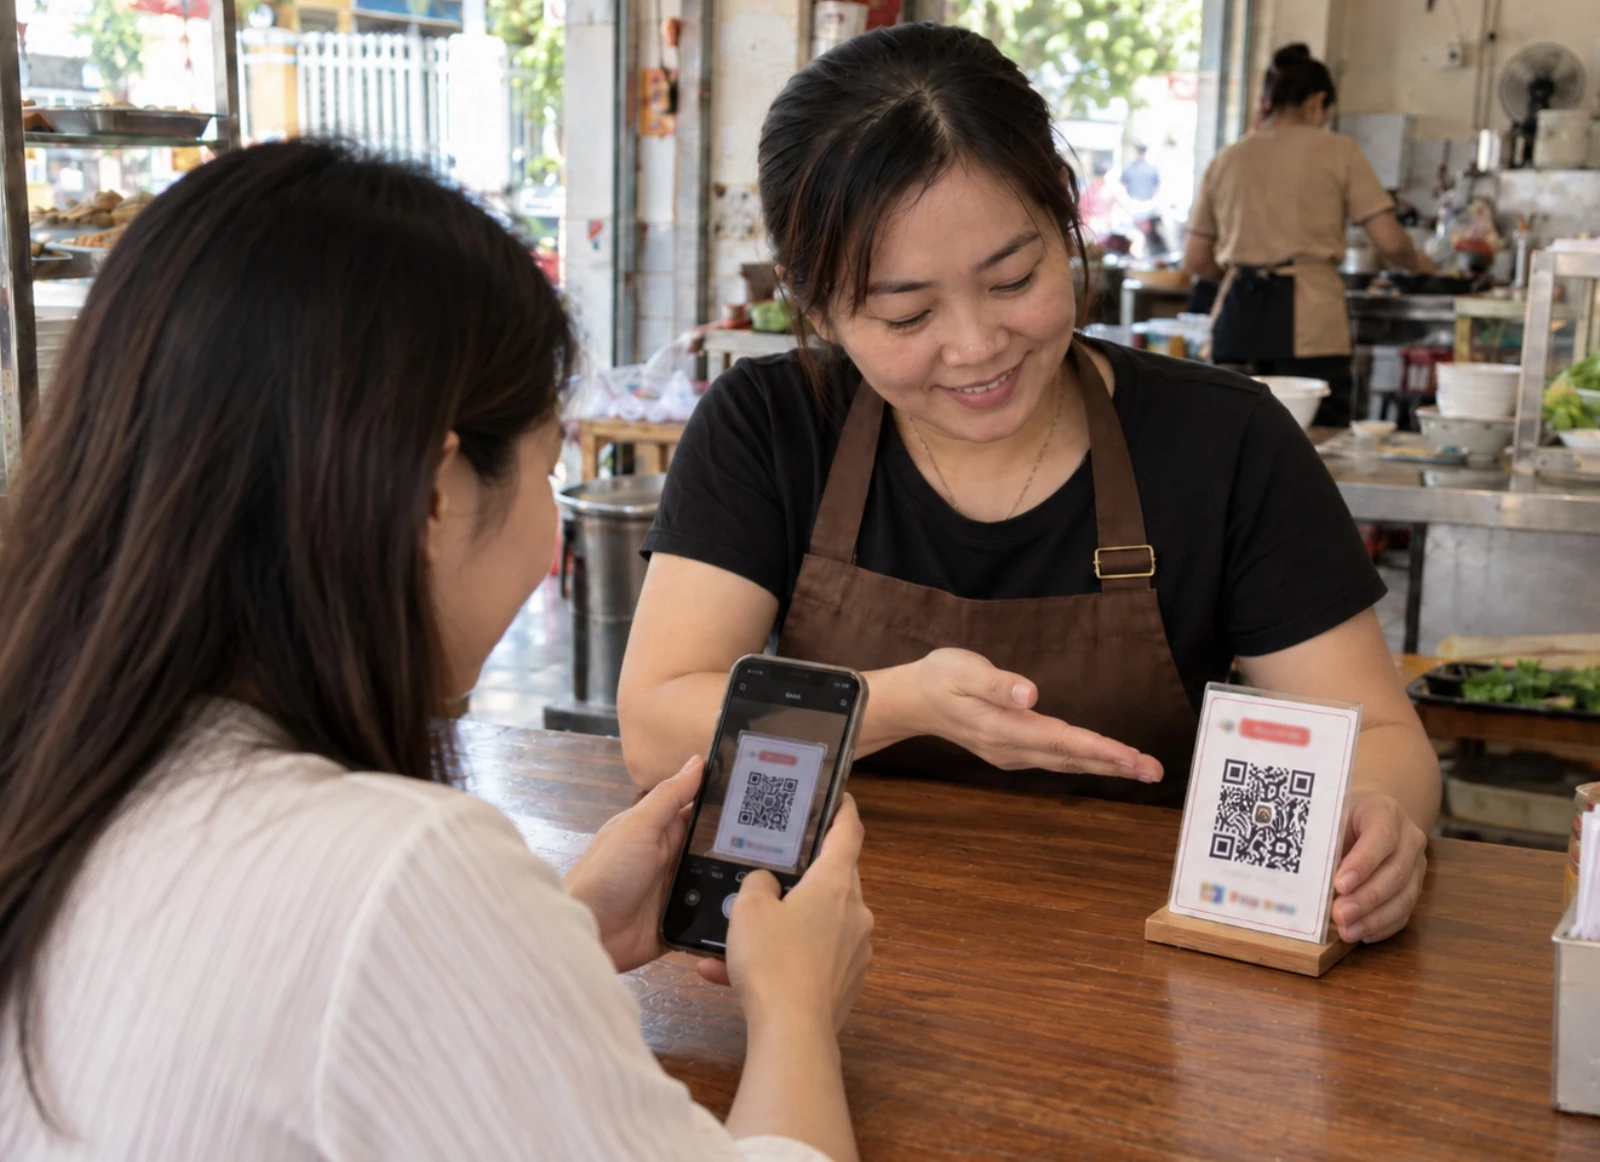 |
Tài khoản riêng cho hoạt động kinh doanh giúp chủ hộ theo dõi doanh thu và chi phí rõ ràng hơn.
Phần quỹ dự phòng nên được tách thành mục riêng và nạp đều từ doanh thu, với mục tiêu đủ chi trả nguyên liệu và chi phí cố định trong khoảng một đến hai tháng. Quỹ này hỗ trợ chủ hộ trong những giai đoạn khách ít hoặc khi giá đầu vào tăng nhanh, giúp việc nhập hàng và duy trì thực đơn không bị gián đoạn.
Ghi chép thu chi hằng ngày bằng sổ hoặc ứng dụng đơn giản cũng góp phần quan trọng. Dữ liệu cả tháng cho thấy món nào bán chạy, khoản chi nào tăng dần và thời điểm nào dòng tiền căng. Từ đó chủ hộ đặt ra kế hoạch nhập hàng và dự trù tiền mặt phù hợp hơn cho tháng tiếp theo.
Quản lý chi phí đầu vào hiệu quả giúp hộ kinh doanh ăn uống giữ lợi nhuận ổn định. Chất đốt và nguyên liệu cần được theo dõi giá, đưa vào giá vốn từng món, còn tiền kinh doanh nên tách riêng khỏi tiền sinh hoạt và có quỹ dự phòng đi kèm. Thực hiện đều đặn các bước này, chủ hộ sẽ chủ động hơn trước những thay đổi của thị trường.


Ý kiến bạn đọc