Gỡ nút thắt về thuế cho doanh nghiệp dừng hoạt động lâu năm
Chiến dịch làm sạch dữ liệu mã số thuế trên quy mô toàn quốc đang cho thấy một thực trạng đáng lo ngại khi rất nhiều doanh nghiệp đã dừng hoạt động từ lâu nhưng vẫn chưa thể hoàn tất thủ tục giải thể do vướng mắc các khoản nợ thuế, tiền phạt chậm nộp. Đã đến lúc cần có những giải pháp thực tế, phù hợp và mang tính nhân văn để tháo gỡ nút thắt này.
Bất ngờ với số tiền phạt chậm nộp thuế
Theo số liệu của Cục Thuế (Bộ Tài chính), cả nước hiện có gần 620.000 doanh nghiệp thuộc diện phải rà soát mã số thuế. Trong đó, hơn 325.000 doanh nghiệp bỏ địa chỉ kinh doanh (trạng thái 06) và khoảng 270.000 đơn vị ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03).
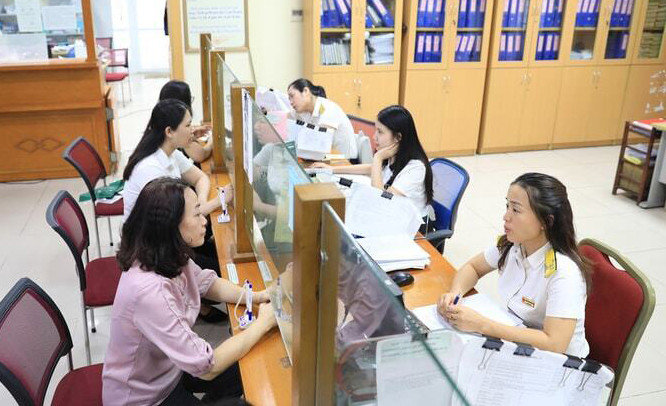 |
| Người nộp thuế giao dịch tại Thuế cơ sở 4 thành phố Hà Nội. Ảnh: Nguyễn Quang |
Đáng chú ý, trong quá trình rà soát, truy xuất lại thông tin của các doanh nghiệp đã ngừng hoạt động, hàng loạt vi phạm hành chính như chậm nộp tờ khai thuế, nợ lệ phí môn bài từ 5-10 năm trước, thậm chí lâu hơn, nay được khơi lại. Các khoản tiền này còn kéo theo tiền phạt chậm nộp lũy kế theo thời gian với mức 0,03%/ngày, khiến những khoản nợ nhỏ ban đầu trở thành những khoản tiền lớn sau nhiều năm.
Trường hợp của ông Nguyễn Văn Dương (phường Tây Mỗ) là một ví dụ điển hình. Năm 2013, ông góp vốn cùng bạn bè thành lập hai công ty hoạt động trong lĩnh vực kinh doanh vật liệu xây dựng và tư vấn bất động sản. Do thị trường suy thoái sâu, doanh nghiệp thua lỗ, dẫn đến dừng hoạt động trên thực tế nhưng chưa hoàn tất các thủ tục pháp lý để giải thể. Nhận được thông báo trong đợt rà soát dữ liệu mới đây, ông Nguyễn Văn Dương tìm đến cơ quan thuế với mong muốn đóng mã số thuế. Tuy nhiên, tổng số tiền phạt do chậm nộp tờ khai và lệ phí môn bài cộng dồn trong suốt 13 năm của hai công ty đã vượt 150 triệu đồng. Do ông Nguyễn Văn Dương không có tiền nộp phạt, mã số thuế của các doanh nghiệp vẫn ở trạng thái chờ rà soát, trong khi tiền chậm nộp tiếp tục phát sinh theo ngày.
Sự chặt chẽ nhưng thiếu cơ chế xử lý linh hoạt trong những trường hợp này đang trở thành rào cản lớn đối với nhóm doanh nghiệp quy mô siêu nhỏ.
Nhiều chủ doanh nghiệp nhỏ cho biết, khi đã dừng kinh doanh, không xuất hóa đơn và đóng cửa văn phòng giao dịch, đồng nghĩa với việc doanh nghiệp đã tự động chấm dứt hoạt động. Chỉ đến khi cơ quan chức năng tiến hành rà soát, họ mới “ngã ngửa” khi biết rằng về mặt pháp lý, doanh nghiệp vẫn phải hoàn tất các thủ tục cần thiết và có thể phải phục dựng lại hệ thống sổ sách, hồ sơ từ mười mấy năm trước. Đây là yêu cầu gần như bất khả thi đối với những doanh nghiệp đã ngừng hoạt động từ lâu, khiến quá trình xử lý rơi vào tình trạng bế tắc kéo dài.
Cần giải pháp đột phá, nhân văn
Để tháo gỡ tận gốc điểm nghẽn mang tính hệ thống này, các chuyên gia cho rằng, cần xây dựng cơ chế xử lý đặc thù, bám sát thực tiễn. Cụ thể, đối với doanh nghiệp siêu nhỏ, hộ kinh doanh đã dừng hoạt động thực tế 5-10 năm, nếu dữ liệu hóa đơn điện tử và giao dịch ngân hàng cho thấy hoàn toàn không phát sinh dòng tiền, doanh thu hay bất kỳ giao dịch mua bán nào trong thời gian dài, cơ quan quản lý có thể nghiên cứu cơ chế cho phép chấm dứt hiệu lực mã số thuế theo diện “pháp nhân không còn tồn tại”.
Việc đơn giản hóa các khâu hậu kiểm đối với nhóm đối tượng không có dấu hiệu rủi ro về thuế sẽ góp phần làm sạch dữ liệu, giảm đáng kể áp lực hành chính cho cơ quan thuế, đồng thời giúp bức tranh thống kê vĩ mô phản ánh sát thực tế hơn.
Về vấn đề này, luật sư Nguyễn Văn Được, Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín cho rằng, Nhà nước nên nghiên cứu cơ chế cho phép doanh nghiệp giải thể nhanh trên cơ sở tự kê khai, tự chịu trách nhiệm. Cách làm này vừa tạo điều kiện cho doanh nghiệp rút lui khỏi thị trường, vừa giúp cơ quan quản lý làm sạch dữ liệu và hạn chế nguy cơ thất thu ngân sách.
Đối với nhóm doanh nghiệp siêu nhỏ ngừng hoạt động nhiều năm, không có doanh thu và không có dấu hiệu gian lận hóa đơn, các chuyên gia cho rằng, Nhà nước có thể mở “lối thoát” cho chủ doanh nghiệp bằng việc xem xét không truy thu lệ phí môn bài, không áp dụng phạt cộng dồn các tờ khai thuế, giới hạn thời gian tính tiền chậm nộp (ví dụ tối đa không quá 5 năm).
Về phía cơ quan quản lý, ngành Thuế đang chủ động nghiên cứu các phương án nhằm giảm tải cho người dân và doanh nghiệp. Phó Trưởng ban Nghiệp vụ (Cục Thuế) Nguyễn Đức Huy cho biết, Cục Thuế tiếp tục rà soát các vướng mắc về chính sách, nghĩa vụ thuế, đồng thời nghiên cứu và báo cáo cấp có thẩm quyền để đề xuất giải pháp phù hợp. Mục tiêu là tạo điều kiện để doanh nghiệp, người nộp thuế đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế sớm hoàn thành các nghĩa vụ theo quy định. Với những trường hợp không hoạt động tại địa chỉ đăng ký, cơ quan thuế sẽ rà soát để khôi phục hoạt động hoặc chấm dứt hoạt động theo quy định. Ngành Thuế vừa tập trung tháo gỡ nhanh các hồ sơ đủ điều kiện, tạo thuận lợi cho người nộp thuế tuân thủ, vừa tăng cường sàng lọc rủi ro, ngăn chặn việc lợi dụng doanh nghiệp “ảo”.


Ý kiến bạn đọc