Quốc hội thảo luận các dự án luật về ngân sách, thuế, đấu thầu
Chiều 23-10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội tiến hành thảo luận ở tổ về các dự án: Luật Ngân sách nhà nước (hợp nhất); Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân; Dự án Luật Đấu thầu (sửa đổi).
Đồng chí Lê Thị Kim Dung, Phó Bí thư Thường trực Tỉnh ủy, Trưởng đoàn ĐBQH tỉnh chủ trì phiên thảo thảo luận tổ.
Hoàn thiện quy định về ngân sách và đấu thầu
Tham gia thảo luận về dự án Luật Ngân sách nhà nước (hợp nhất), Phó Bí thư Thường trực Tỉnh ủy, Trưởng đoàn ĐBQH tỉnh Lê Thị Kim Dung đề nghị đối với các tỉnh khó khăn hoặc các tỉnh vẫn nhận cân đối ngân sách Trung ương, nên giữ nguyên như Luật Ngân sách trước đây, đó là để cho địa phương được hưởng 100%.
Về quỹ dự trữ tài chính, hiện nay quỹ dự trữ tài chính đã được đổi mới rất nhiều và sửa đổi, bổ sung rất nhiều, đặc biệt được trích từ nguồn dư ngân sách được bổ sung vào quỹ dự trữ tài chính và được chi từ quỹ dự tài chính; nhiều nội dung chi, kể cả chi hỗ trợ các công trình cấp bách, có thể chi tạm ứng khi chưa đảm bảo nguồn thu và chi một số khoản nữa. Theo đại biểu nếu có nhiều nguồn chi, nhiều nhiệm vụ chi như thế thì không khống chế mức độ 25% tổng chi ngân sách địa phương, tức là số dư của quỹ cứ để địa phương có thể trích bao nhiêu cũng được vào quỹ thì như thế sẽ đảm bảo nguồn chi cho rất nhiều nhiệm vụ chi.
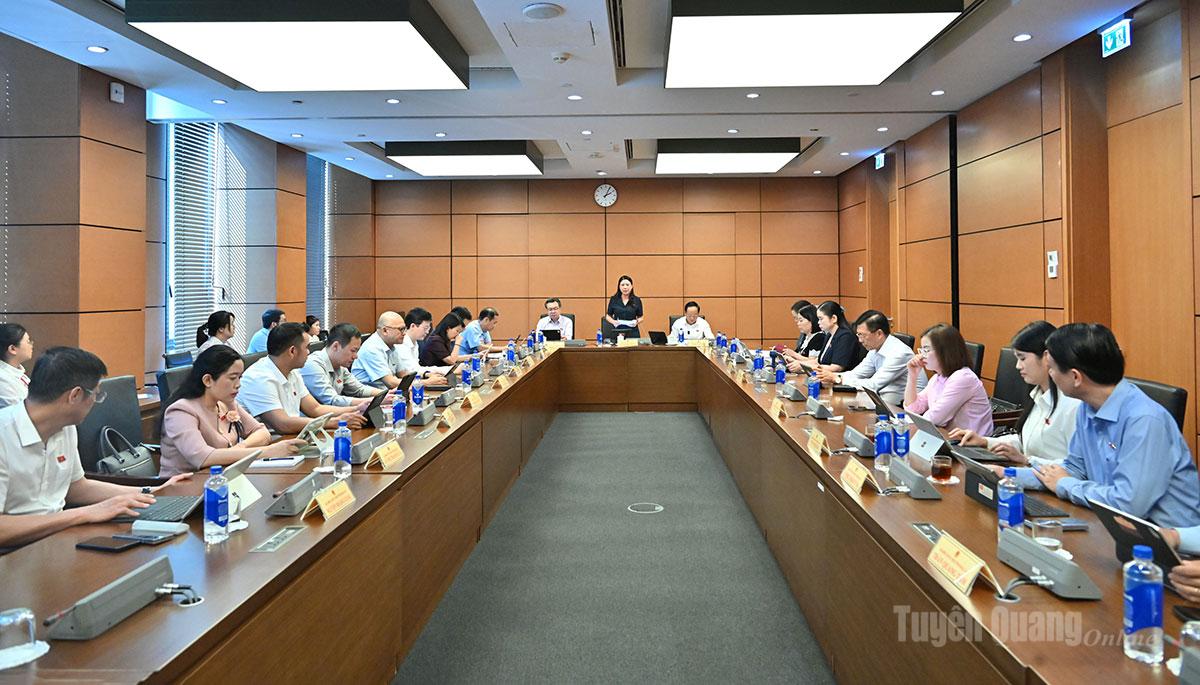 |
| Đồng chí Lê Thị Kim Dung, Phó Bí thư Thường trực Tỉnh ủy, Trưởng đoàn ĐBQH tỉnh chủ trì phiên thảo thảo luận tổ chiều ngày 23-10. |
Về sử dụng quỹ, nếu không giới hạn mức chi, trong năm có thể phát sinh nhiều nhiệm vụ như quốc phòng, an ninh, tình trạng khẩn cấp, bão lũ, dẫn đến sử dụng hết quỹ, không còn nguồn xử lý các tình huống cấp bách khác. Do đó, đại biểu đề nghị quy định thêm: cho phép chi các khoản này nhưng phải bảo đảm số dư quỹ bằng khoảng 30% tổng số dư đầu năm, để bảo đảm an toàn quỹ.
Hiện nay kế hoạch tài chính 5 năm và 3 năm ở địa phương, trong đó có Tuyên Quang, chưa có nhiều tác động đến kế hoạch chi ngân sách hằng năm. Vì vậy, đề nghị có quy định ràng buộc giữa kế hoạch tài chính 5 năm với kế hoạch chi hằng năm. Thực tế, kế hoạch đầu tư công hằng năm do Chủ tịch UBND tỉnh điều chỉnh, chỉ báo cáo HĐND tỉnh gần nhất; trong khi HĐND tỉnh là cơ quan điều chỉnh kế hoạch tài chính 5 năm. Việc chuyển chi thường xuyên sang chi đầu tư như vậy chưa bảo đảm kỷ luật ngân sách.
Góp ý về Luật Đấu thầu, tại Điều 1, Điều 2, điểm a khoản 1 Điều 1 tập trung vào dự án, dự toán mua sắm, sử dụng ngân sách Nhà nước và nguồn thu hợp pháp của cơ quan Nhà nước, đơn vị sự nghiệp công lập. Khoản 2 cho phép chủ thể ngoài phạm vi bắt buộc áp dụng toàn bộ hoặc một phần luật. Nội dung này cần làm rõ xử lý nguồn vốn Nhà nước ngoài ngân sách, vốn của doanh nghiệp Nhà nước và vốn nguồn thu được giao quản lý và sử dụng đồng thời với ngân sách và các nguồn hợp pháp khác, tức là có thể có những dự án nhiều nguồn vốn. Nếu được chọn từng điều khoản mà không kèm theo nguyên tắc công khai trách nhiệm và kiểm tra tương ứng thì có thể làm nảy sinh lựa chọn quy định có lợi nhưng bỏ qua nghĩa vụ mà không bị kiểm soát.
Vì vậy, đại biểu đề nghị quy định tiêu chí theo bản chất nguồn vốn, chủ thể quản lý và mức độ rủi ro công. Đối với Điều 1, Điều 2 đại biểu đề nghị có thể dự thảo luật nghiên cứu thêm các dự án hoặc các gói thầu có nhiều nguồn vốn cùng thực hiện ở trên cùng một dự án, một gói thầu.
Về Điều 4 về chính sách, nguyên tắc cơ bản trong hoạt động đấu thầu. Đại biểu đề nghị trong trường hợp không có cạnh tranh trực tiếp mà vẫn phải minh chứng tính cần thiết, khảo sát, đối chiếu giá thị trường trong điều kiện có thể công khai lý do, trừ thông tin thuộc bí mật Nhà nước, nguyên tắc đẩy nhanh tiến độ không được dùng để thay thế điều kiện hiệu quả kinh tế, chất lượng và kỷ luật ngân sách. Điều 19, Điều 20 về hình thức, nguyên tắc và áp dụng lựa chọn nhà thầu, tại điểm i khoản 6 Điều 19 theo bảng so sánh các luật cho phép chỉ định thầu đối với các gói thầu trong dự toán mua sắm, dự án đầu tư công và dự án khác khi cần đáp ứng tiến độ, chất lượng, hiệu quả tiêu chí này khá rộng, dễ trở thành căn cứ bao quát, không rõ. Một số trường hợp đặc biệt có thể làm giảm cạnh tranh nếu thiếu tiêu chí hạn mức và nghĩa vụ chứng minh. Việc này nên quy định trong luật, không nên cho phép quy định cụ thể ở các văn bản dưới luật......
Bảo đảm nguồn lực cho ngân sách cấp xã, thuốc và vật tư cho trạm y tế
Thảo luận về dự án Luật Ngân sách nhà nước (hợp nhất) và dự án Luật Đấu thầu (sửa đổi), ĐBQH Lý Thị Lan thống nhất với sự cần thiết ban hành hai dự án luật và đồng tình với nhiều nội dung trong báo cáo thẩm tra.
Về phân cấp nhiệm vụ chi và bảo đảm nguồn lực cho ngân sách cấp xã tại Điều 41 và Điều 42 của dự thảo Luật Ngân sách nhà nước (hợp nhất), từ thực tiễn Tuyên Quang, nhiều xã miền núi có địa bàn rộng, dân cư phân tán, giao thông khó khăn, nguồn thu tại chỗ hạn chế. Khi chuyển giao một công trình hoặc nhiệm vụ cho cấp xã, ngoài kinh phí đầu tư ban đầu còn phải tính đến chi phí quản lý, vận hành, duy tu, bảo trì thường xuyên.
Chẳng hạn, cùng là nhiệm vụ quản lý, bảo trì công trình giao thông nông thôn, nhưng ở xã miền núi, tuyến đường dài, địa hình phức tạp, nguy cơ sạt lở cao, chi phí thực hiện có thể lớn hơn đáng kể so với địa bàn thuận lợi.
Nếu định mức phân bổ ngân sách chủ yếu dựa vào những tiêu chí bình quân mà chưa tính đầy đủ khối lượng nhiệm vụ và đặc điểm địa bàn, sẽ dẫn đến tình trạng cấp xã được giao công trình, giao nhiệm vụ nhưng thiếu kinh phí để duy trì hoạt động.
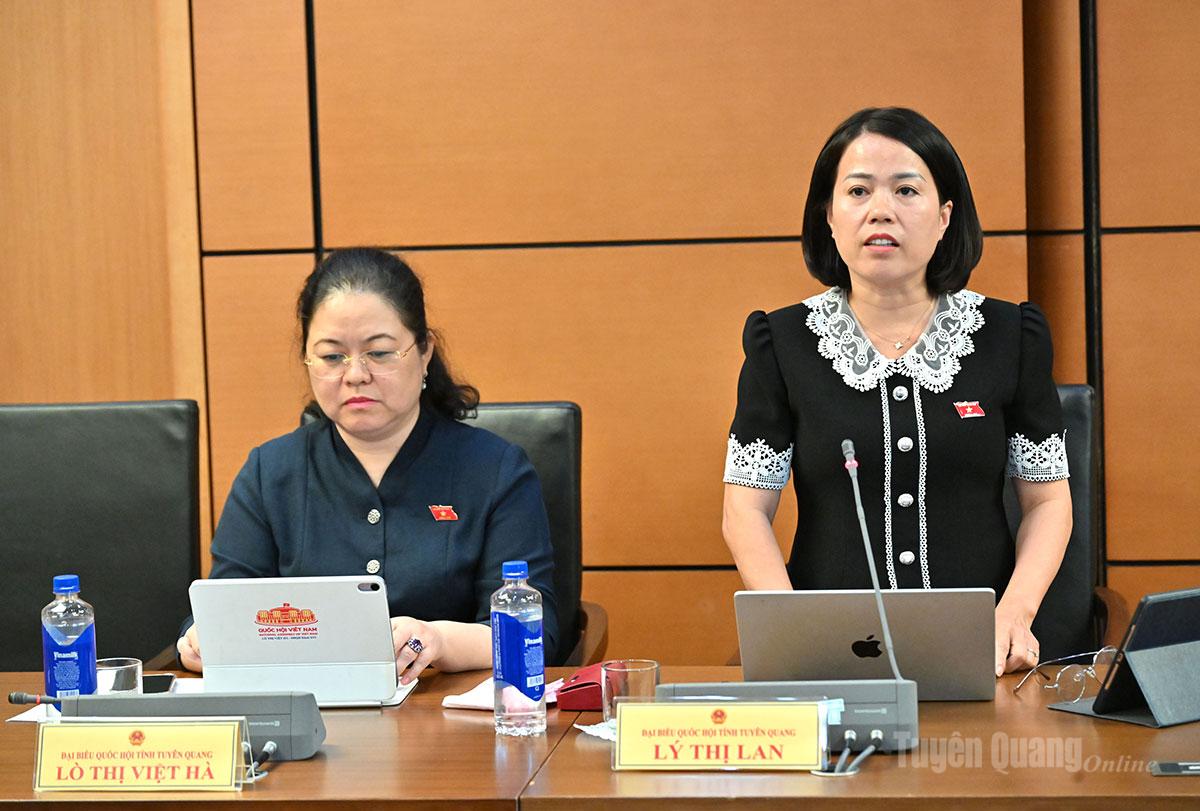 |
| ĐBQH Lý Thị Lan phát biểu ý kiến. |
Vì vậy, đại biểu đề nghị bổ sung tại khoản 1 Điều 41 nguyên tắc khi phân cấp, chuyển giao nhiệm vụ chi phải đồng thời xác định nguồn kinh phí bảo đảm thực hiện, bao gồm cả chi phí vận hành, bảo trì đối với công trình, tài sản công được chuyển giao quản lý.
Đồng thời, tại điểm a khoản 2 Điều 42, đại biểu đề nghị bổ sung căn cứ về khối lượng nhiệm vụ được phân cấp, đặc điểm địa bàn và chi phí thực hiện nhiệm vụ khi xây dựng tiêu chí, định mức phân bổ ngân sách.
Về lựa chọn nhà thầu cung cấp thuốc, hóa chất, vật tư xét nghiệm, thiết bị y tế cho trạm y tế cấp xã tại khoản 4 Điều 35 của dự thảo Luật Đấu thầu (sửa đổi), đại biểu đề nghị làm rõ hơn cơ chế thực hiện để các trạm y tế thực sự mua và nhận được hàng theo kết quả đấu thầu này.
Thực tế tại Tuyên Quang, nhu cầu mua thuốc, vật tư y tế của từng trạm thường có số lượng nhỏ, địa bàn phân tán, khoảng cách vận chuyển xa. Đây là một trong những nguyên nhân khiến việc lựa chọn nhà cung ứng gặp khó khăn.
Trong khi đó, nhà thầu trúng thầu cung cấp cho bệnh viện hoặc theo kết quả mua sắm tập trung có thể đã xác định số lượng, địa điểm giao hàng và điều kiện vận chuyển trong hợp đồng.
Nếu nhu cầu của trạm y tế cấp xã chưa được tính trong phạm vi cung ứng, thì việc cho phép sử dụng kết quả lựa chọn nhà thầu chưa đồng nghĩa với việc nhà thầu có nghĩa vụ giao thêm hàng đến các trạm y tế với cùng mức giá và điều kiện.
Như vậy, trạm y tế được phép mua nhưng vẫn có thể gặp khó khăn khi ký hợp đồng và nhận hàng; nhất là tại các xã vùng sâu, vùng xa, vùng biên giới. Hệ quả trực tiếp là nguy cơ thiếu thuốc, gián đoạn việc khám, chữa bệnh ban đầu cho người dân.
Đại biểu đề nghị làm rõ tại khoản 4 Điều 35 nguyên tắc việc sử dụng kết quả lựa chọn nhà thầu phải gắn với căn cứ ký hợp đồng và trách nhiệm cung ứng cho trạm y tế cấp xã.
Đồng thời, giao Bộ Y tế hướng dẫn cụ thể việc tổng hợp nhu cầu của các trạm y tế khi xây dựng kế hoạch mua sắm; xác định phạm vi hàng hóa, số lượng, giá, chi phí vận chuyển, địa điểm và thời hạn giao hàng; trách nhiệm của nhà thầu và phương án xử lý khi nhà thầu không đáp ứng được nhu cầu.
Làm rõ phạm vi, hiệu quả các chính sách miễn thuế
Thảo luận tại tổ về Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, đại biểu Vương Thị Hương đề nghị làm rõ phạm vi, hiệu quả và thời điểm áp dụng các chính sách miễn thuế.
Góp ý khoản 2 Điều 1 dự thảo, bổ sung khoản 5a, khoản 5b Điều 15 Luật Thuế thu nhập doanh nghiệp, đại biểu quan tâm chính sách miễn thuế đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh. Đại biểu ủng hộ mục tiêu giảm chi phí, nâng chất lượng và bảo đảm an toàn bữa ăn, đồng thời đề nghị làm rõ căn cứ lựa chọn miễn toàn bộ thuế thu nhập, phạm vi áp dụng và hiệu quả thực tế.
 |
| ĐBQH Vương Thị Hương phát biểu. |
Theo đại biểu, miễn thuế có thể giúp nhà cung cấp đầu tư bếp, thiết bị và nâng chất lượng dịch vụ, nhưng khoản ưu đãi không tự động chuyển thành tiền giảm giá hoặc tăng khẩu phần ăn. Đồng thời, cần cụ thể hóa cơ chế chuyển lợi ích thông qua lựa chọn nhà cung cấp, hợp đồng cung ứng và giám sát thực hiện; đồng thời lượng hóa chi phí ngân sách tăng thêm sau khi tính đến các ưu đãi hiện hành.
Đại biểu đặc biệt lưu ý khả năng tiếp cận chính sách tại miền núi, biên giới và địa bàn đặc biệt khó khăn. Với trường học, cơ sở y tế tự tổ chức bữa ăn, nếu không phát sinh nghĩa vụ thuế thu nhập thì miễn thuế không tạo thêm hỗ trợ trực tiếp. Vì vậy, cần đánh giá riêng những trường hợp này, so sánh với hỗ trợ người ăn và đầu tư điều kiện tổ chức bếp ăn. Đối với đơn vị nộp thuế theo tỷ lệ phần trăm trên doanh thu, đại biểu đề nghị xác định số thuế được miễn theo doanh thu của hoạt động đủ điều kiện và tỷ lệ tính thuế tương ứng; không đặt thêm yêu cầu xác định lợi nhuận thực tế, nhưng phải phân định được doanh thu thuộc diện miễn với doanh thu từ hoạt động khác.
Đại biểu đề nghị chỉ bổ sung chính sách khi đã làm rõ phạm vi, căn cứ đánh giá hiệu quả và cơ chế thực hiện; chỉnh lý thống nhất với nội dung miễn thuế thu nhập cá nhân tại Điều 3. Nếu áp dụng có thời hạn, cần trình Quốc hội quyết định thời hạn và yêu cầu đánh giá trước khi xem xét gia hạn.
Tại khoản 2 Điều 2, bổ sung khoản 10 Điều 9 Luật Thuế sử dụng đất phi nông nghiệp, đại biểu tán thành miễn thuế đối với đất sử dụng vào mục đích giáo dục, đào tạo trong phạm vi dự thảo. Tuy nhiên, cần làm rõ diện tích được miễn khi một thửa đất vừa phục vụ giáo dục, vừa được cho thuê kinh doanh độc lập ngoài hoạt động giáo dục.
Đại biểu đề nghị Luật quy định nguyên tắc miễn thuế theo phần diện tích đất sử dụng hợp pháp cho giáo dục, đào tạo; giao Chính phủ quy định căn cứ, phương pháp xác định diện tích được miễn trong trường hợp sử dụng chung. Quy định cần xử lý được trường hợp công trình nhiều tầng, tránh cách áp dụng khác nhau giữa các cơ quan thực hiện. Đối với khoản 11 Điều 9 về miễn thuế đất ở trong hạn mức của người dân tộc thiểu số, đại biểu đề nghị sửa cụm từ “vùng đồng bào dân tộc và miền núi” thành “vùng đồng bào dân tộc thiểu số và miền núi”; sử dụng danh mục địa bàn có hiệu lực và dữ liệu hiện có để tạo thuận lợi cho người dân.
Về Điều 4, đại biểu thống nhất thời điểm dự kiến Luật có hiệu lực từ ngày 01/01/2027, đồng thời đề nghị quy định rõ kỳ bắt đầu áp dụng và nguyên tắc chuyển tiếp đối với doanh nghiệp có năm tài chính khác năm dương lịch, nhất là kỳ tính thuế bắt đầu trước và kết thúc sau ngày Luật có hiệu lực. Đối với thuế sử dụng đất phi nông nghiệp, đại biểu lưu ý chu kỳ ổn định giá đất tính thuế 5 năm không có nghĩa phải chờ hết chu kỳ mới áp dụng diện miễn thuế mới. Đại biểu đề nghị chuẩn bị đầy đủ hướng dẫn, dữ liệu và kế thừa hồ sơ khi sắp xếp bộ máy, tránh yêu cầu người dân, doanh nghiệp thực hiện lại thủ tục không cần thiết.
Tin, ảnh: PV


Ý kiến bạn đọc