Thu nhập 40 triệu đồng/tháng vẫn có thể lao đao nếu mất một nguồn thu
Với nhiều gia đình trẻ ở các thành phố lớn, thu nhập 40 triệu đồng/tháng được xem là mức khá ổn định. Nhưng khi bóc tách chi tiêu thực tế, bức tranh tài chính hiện ra khác hẳn.
Tiền nhà hoặc trả góp chiếm 10-15 triệu đồng. Sinh hoạt gia đình 8-10 triệu đồng. Học phí con 5-8 triệu đồng. Cộng thêm ăn uống, xăng xe, điện nước, y tế..., tổng chi phí cố định dễ dàng chiếm đến 70-80% thu nhập. Từ đó, phần dư mỗi tháng thường chỉ còn khoảng 5-8 triệu đồng đủ để gia đình tích lũy chậm qua từng tháng.
Trong trường hợp một gia đình mà người chồng hoặc vợ đóng góp 25-30 triệu đồng trong tổng thu nhập 40 triệu đồng, chỉ cần người đó nằm viện 2-3 tháng, nguồn tài chính của cả gia đình sẽ nhanh chóng rơi vào thế chật vật. Khoản tiết kiệm 100-200 triệu đồng tích lũy sau 3-4 năm có thể cạn trong vòng 4-6 tháng, chưa tính đến chi phí điều trị phát sinh.
Phó Giáo sư, Tiến sĩ Ngô Trí Long - chuyên gia kinh tế thuộc Hiệp hội Tư vấn Tài chính Việt Nam, nhấn mạnh: "Những người có trách nhiệm lớn về tài chính đối với gia đình, chẳng hạn người trụ cột, cần có bảo hiểm để phòng ngừa rủi ro. Trong trường hợp không may tử vong, tai nạn hoặc gặp những rủi ro khác, bảo hiểm có thể tạo ra một nguồn lực tài chính để hỗ trợ gia đình”.
 |
| Phó Giáo sư, Tiến sĩ Ngô Trí Long - chuyên gia kinh tế thuộc Hiệp hội Tư vấn Tài chính Việt Nam. (Ảnh: Minh Duy) |
Mức bảo vệ tài chính nên được tính từ nhu cầu của gia đình
Khi cân nhắc tham gia bảo hiểm nhân thọ, nhiều gia đình thường bắt đầu bằng câu hỏi: “Mỗi tháng có thể dành bao nhiêu để đóng phí?”. Nhưng trước đó, cần trả lời một câu hỏi quan trọng hơn: “Nếu người trụ cột không còn khả năng tạo thu nhập, gia đình cần bao nhiêu để duy trì cuộc sống?”.
Hai câu hỏi này dẫn đến hai cách tiếp cận khác nhau và khoảng cách giữa chúng chính là "khoảng trống bảo vệ": Phần chênh lệch giữa mức bảo vệ tài chính mà gia đình thực sự cần và mức bảo vệ mà họ đang có.
Bà Phạm Thu Phương, Phó Cục trưởng Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính), phân tích: "Trong trường hợp người lao động chính trong gia đình gặp rủi ro như thương tật toàn bộ vĩnh viễn hoặc tử vong, mức chi trả, hỗ trợ của bảo hiểm xã hội có thể không đủ để đáp ứng các nhu cầu về sinh hoạt, học tập, giáo dục và đào tạo của con cái”. Đây chính là khoảng trống mà mỗi gia đình cần tự lấp đầy và bước đầu tiên là xác định khoảng trống đó lớn bao nhiêu.
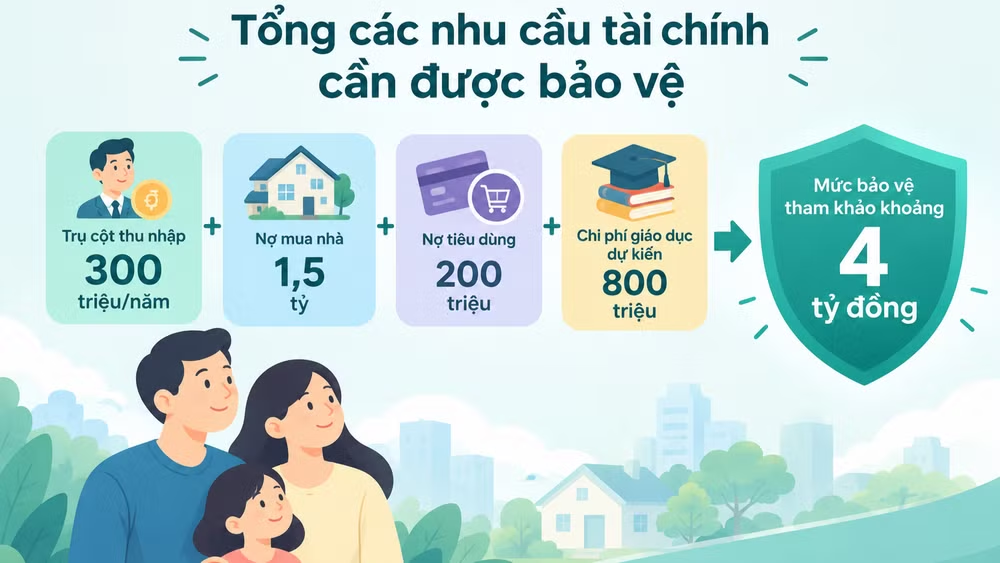
Một phương pháp phổ biến để ước tính mức bảo vệ cần thiết là DIME - tính tổng 4 hạng mục: nợ tiêu dùng và các khoản vay cá nhân (Debt), thu nhập hằng năm nhân số năm cần thay thế (Income), khoản vay mua nhà (Mortgage), và chi phí giáo dục cho con (Education).
Thí dụ, với trụ cột thu nhập 300 triệu/năm, nợ mua nhà 1,5 tỷ, nợ tiêu dùng 200 triệu, chi phí giáo dục dự kiến 800 triệu, nếu cần thay thế thu nhập trong 5 năm, mức bảo vệ tài chính tham khảo là khoảng 4 tỷ đồng.
Khoản tiền này có thể được xây dựng từ nhiều nguồn như tài sản tích lũy, đầu tư và bảo hiểm nhân thọ. Tuy nhiên, mỗi công cụ có vai trò khác nhau. Nếu tiết kiệm và đầu tư cần thời gian để tích lũy giá trị, thì bảo hiểm nhân thọ có thể chi trả ngay khi rủi ro xảy ra, giúp gia đình vượt qua giai đoạn khó khăn mà không phải đánh đổi những mục tiêu dài hạn.
 |
| Trên thực tế, nhiều gia đình chọn mức phí “vừa túi tiền” nhưng chưa cân đối với nhu cầu bảo vệ. Vì vậy, dù có hợp đồng bảo hiểm, khoản chi trả khi biến cố xảy ra có thể chỉ đủ trang trải vài tháng, chưa đủ bảo đảm tài chính dài hạn. (Ảnh minh họa: Shutterstock) |
Mức phí phù hợp không phải mức cao nhất, mà là mức có thể duy trì nhiều năm
Một hiểu lầm khác cũng phổ biến không kém: cho rằng đóng phí càng cao thì càng tốt. Thực tế, mức phí vượt quá khả năng chi trả dài hạn chính là nguyên nhân hàng đầu khiến khách hàng hủy hợp đồng sớm, mất quyền lợi bảo vệ đã tích lũy.
Mức phí bảo hiểm hợp lý thường nằm trong khoảng 10-15% thu nhập gia đình. Với thu nhập 40 triệu đồng/tháng, mức tham khảo là 4-6 triệu đồng/tháng. Quan trọng hơn, khoản phí này cần phù hợp để gia đình có thể duy trì đóng đều ngay cả khi thu nhập biến động.
Nhiều trường hợp khách hàng hủy hợp đồng sau 3-5 năm không phải vì sản phẩm có vấn đề, mà vì mức phí được thiết lập ban đầu không phù hợp khả năng tài chính dài hạn. Khi áp lực chi tiêu tăng lên, thí dụ như sinh thêm con, mua nhà, thay đổi công việc thì khoản phí từng "vừa sức" sẽ trở thành gánh nặng.
Ông Ngô Trung Dũng, Phó Tổng Thư ký Hiệp hội Bảo hiểm Việt Nam, lưu ý rằng trong tình huống này, hủy hợp đồng không phải lựa chọn duy nhất: "Khách hàng hoàn toàn có thể chủ động lựa chọn các giải pháp linh hoạt thay vì hủy bỏ hợp đồng" - bao gồm giảm số tiền bảo hiểm để giảm phí tương ứng hoặc tạm ứng từ giá trị tài khoản.
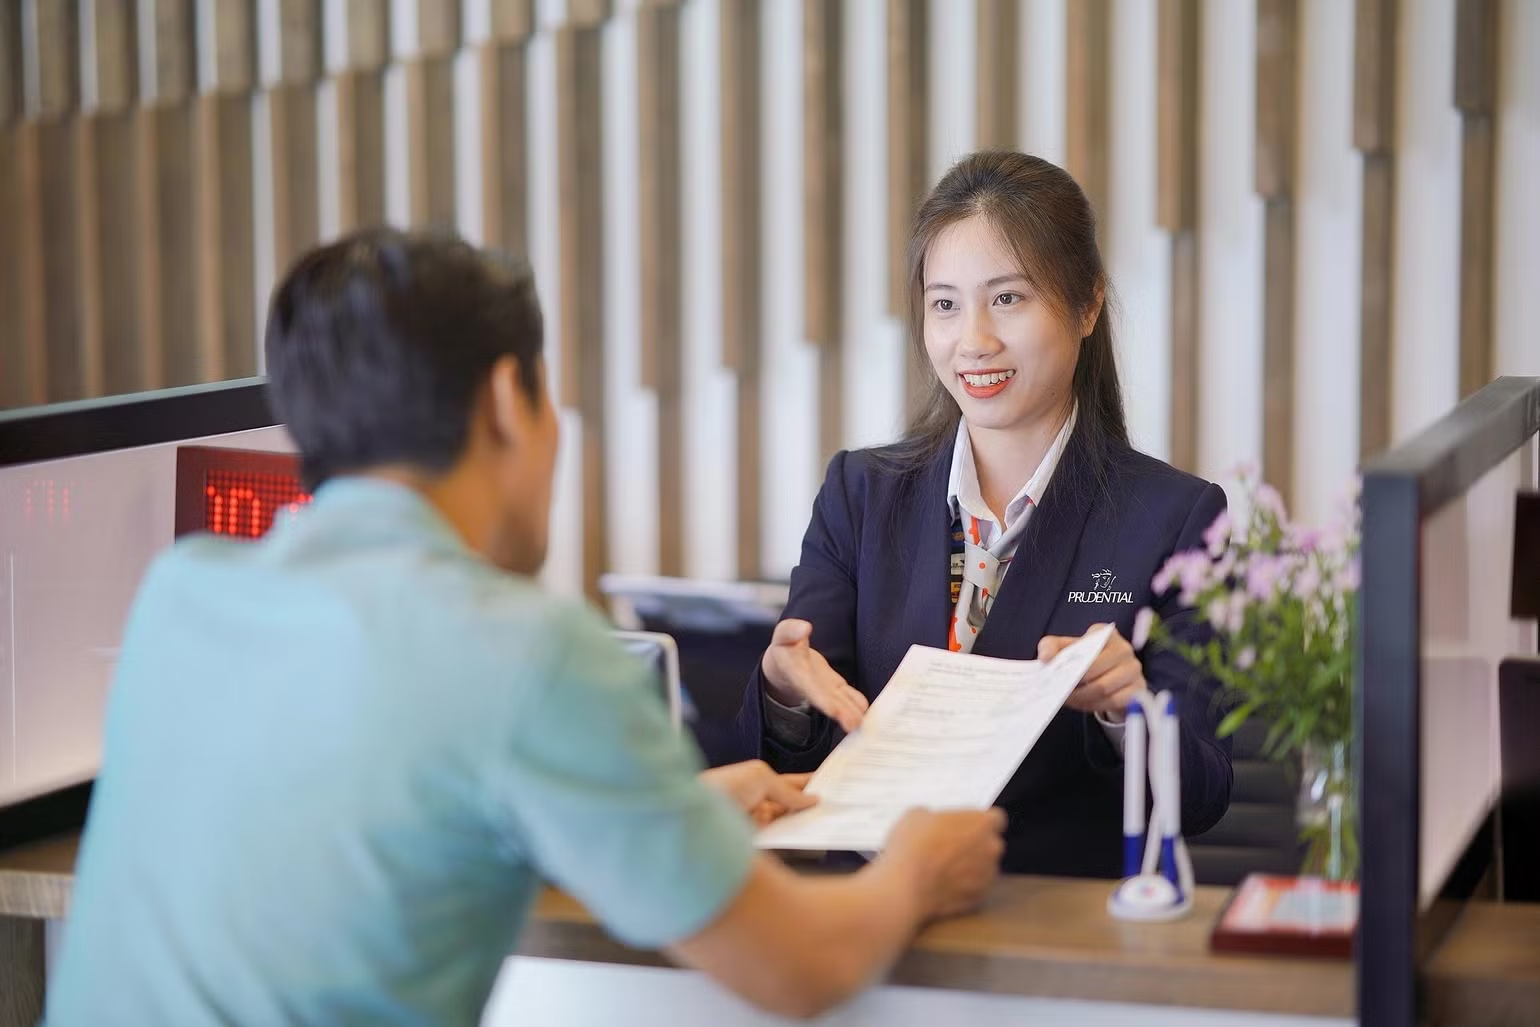 |
| Trước khi quyết định hủy hợp đồng, hãy liên hệ trực tiếp với doanh nghiệp bảo hiểm để được tư vấn giải pháp tối ưu nhất, giúp duy trì lớp bảo vệ và bảo toàn quyền lợi đã tích lũy. (Ảnh: Prudential) |
Thay vì chờ đến khi dư dả để mua một hợp đồng lớn, người tham gia nên bắt đầu sớm với mức phí vừa sức, sau đó điều chỉnh mức bảo vệ theo từng giai đoạn cuộc sống. Bắt đầu sớm cũng giúp tận dụng mức phí thấp hơn và tăng cơ hội được chấp nhận tham gia bảo hiểm nhân thọ khi sức khỏe còn thuận lợi.
Với nhiều gia đình có thu nhập 40 triệu đồng/tháng, ranh giới giữa “tạm ổn” và “chao đảo” đôi khi chỉ là một biến cố. Chuẩn bị một lá chắn tài chính từ sớm sẽ giúp gia đình giữ vững kế hoạch và sự yên tâm, ngay cả khi cuộc sống bất ngờ rẽ hướng.


Ý kiến bạn đọc